¿Qué datos debe llevar una factura en España? Lista completa
Qué datos debe llevar una factura completa según el Reglamento de facturación, cuándo basta una factura simplificada, si hay que poner la forma de pago y los errores más comunes.
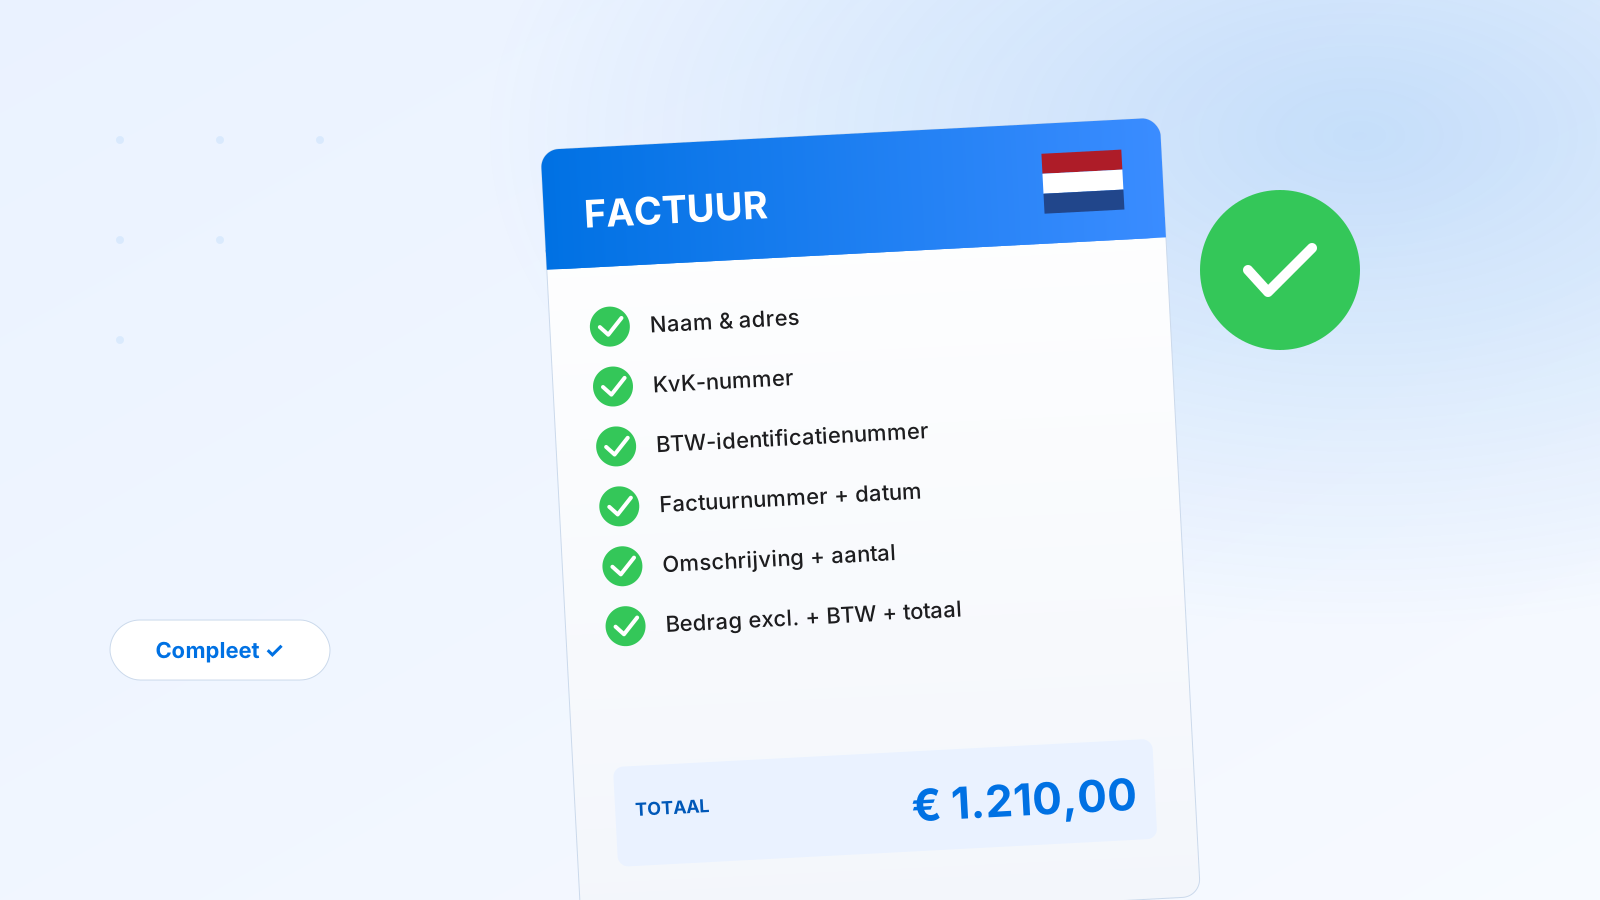
Una factura a la que le falta un dato obligatorio da problemas: tu cliente puede tener dificultades para deducirse el IVA y, en una comprobación de Hacienda, el error es tuyo. Aquí tienes qué datos debe llevar una factura completa según el Reglamento de facturación, cuándo basta una factura simplificada, si es obligatorio poner la forma de pago y qué cambia con Verifactu y la factura electrónica.
Los datos obligatorios de una factura completa
El artículo 6 del Reglamento de facturación (Real Decreto 1619/2012) exige estos datos:
- Número y, en su caso, serie. La numeración es correlativa dentro de cada serie. Puedes usar varias series, por ejemplo una serie propia para las facturas rectificativas. Más en Numeración de facturas.
- Fecha de expedición.
- Nombre y apellidos o razón social completa de quien emite la factura y del destinatario.
- NIF de quien emite la factura. El NIF del destinatario es obligatorio cuando el cliente es empresario o profesional, en las entregas intracomunitarias y cuando el destinatario es el sujeto pasivo (inversión del sujeto pasivo).
- Domicilio de quien emite la factura y del destinatario.
- Descripción de las operaciones, con todos los datos necesarios para calcular la base imponible: cantidad, precio unitario sin IVA y cualquier descuento que no esté incluido en ese precio.
- Tipo de IVA aplicado a cada operación.
- Cuota de IVA, que debe figurar por separado.
- Fecha de la operación, si es distinta de la fecha de expedición.
Menciones especiales
- Operación exenta: indica el artículo de la Ley del IVA (o de la Directiva europea) que la declara exenta.
- Inversión del sujeto pasivo: la mención «inversión del sujeto pasivo». Más en Reverse charge IVA: facturación a clientes en la UE.
- Criterio de caja: si aplicas el régimen especial del criterio de caja, la mención «régimen especial del criterio de caja».
- Autofacturación: si es el cliente quien emite la factura, la mención «facturación por el destinatario».
¿Es obligatorio poner la forma de pago en la factura?
No. La forma de pago no está entre los datos obligatorios del artículo 6. Puedes incluirla, y es práctico (número de cuenta, plazo de pago), pero si falta la factura sigue siendo válida.
Factura simplificada: hasta 400 €
Puedes emitir una factura simplificada cuando el importe no supera los 400 € (IVA incluido) y cuando tengas que emitir una factura rectificativa. En algunos sectores, como el comercio minorista, la hostelería y el transporte de personas, el límite sube a 3.000 €.
La factura simplificada lleva menos datos: número y serie, fecha, NIF y nombre de quien la emite, la descripción de los bienes o servicios, el tipo de IVA (o la indicación «IVA incluido») y el importe total.
Si tu cliente es empresario o profesional y quiere deducirse el IVA, en la factura deben constar además su NIF y su domicilio, y la cuota de IVA por separado.
Verifactu y factura electrónica
Dos cambios afectan a cómo emites tus facturas:
- Verifactu: el programa con el que facturas debe cumplir el Reglamento de sistemas informáticos de facturación (Real Decreto 1007/2023). Según la normativa vigente es obligatorio desde el 1 de enero de 2027 para las sociedades y desde el 1 de julio de 2027 para autónomos y el resto de contribuyentes. El 5 de octubre de 2026 Hacienda anunció un nuevo aplazamiento hasta octubre de 2028, que todavía tiene que publicarse en el BOE. Más en Verifactu: qué es y cuándo es obligatorio.
- Factura electrónica B2B: con el Real Decreto 238/2026, las facturas entre empresas y autónomos pasan a ser electrónicas: desde octubre de 2027 para empresas con más de 8 millones de euros de facturación anual y desde octubre de 2028 para todas las demás. Más en Factura electrónica obligatoria B2B.
Errores más comunes
- Saltos o duplicados en la numeración. Dentro de cada serie, la numeración debe ser correlativa.
- Descripción demasiado genérica. «Servicios de enero» no basta. Mejor: «Diseño web, 12 horas a 75 €, enero de 2026».
- Falta el NIF del cliente empresario. Sin él, tu cliente puede tener problemas para deducirse el IVA.
- IVA al 0 % sin explicación. Si no repercutes IVA, indica por qué: exención (con el artículo correspondiente) o inversión del sujeto pasivo.
- Factura simplificada por encima del límite. Por encima de 400 € (o de 3.000 € en los sectores permitidos) necesitas una factura completa.
Cómo te ayuda Invoisio
¿Solo emites una factura de vez en cuando? Con nuestro generador de facturas gratuito creas sin cuenta una factura con todos los datos obligatorios, en PDF.
En Invoisio guardas una vez los datos de tu empresa y aparecen en cada factura. La numeración es automática y correlativa, con tu propio prefijo y número inicial, y ningún número se repite. El IVA se calcula automáticamente en cada línea. Menciones como «inversión del sujeto pasivo» las añades en el campo de notas. Puedes probar Invoisio gratis durante 30 días.
¿Te resultó útil?
¿Listo para facturar fácilmente?
Prueba Invoisio 30 días gratis. Sin tarjeta de crédito.
Empezar gratis