Numeración de facturas en España: reglas, series y errores comunes
En España la numeración de facturas debe ser correlativa dentro de cada serie, y algunas series son obligatorias. Te explicamos las reglas, los formatos habituales y qué hacer con un salto o un duplicado.
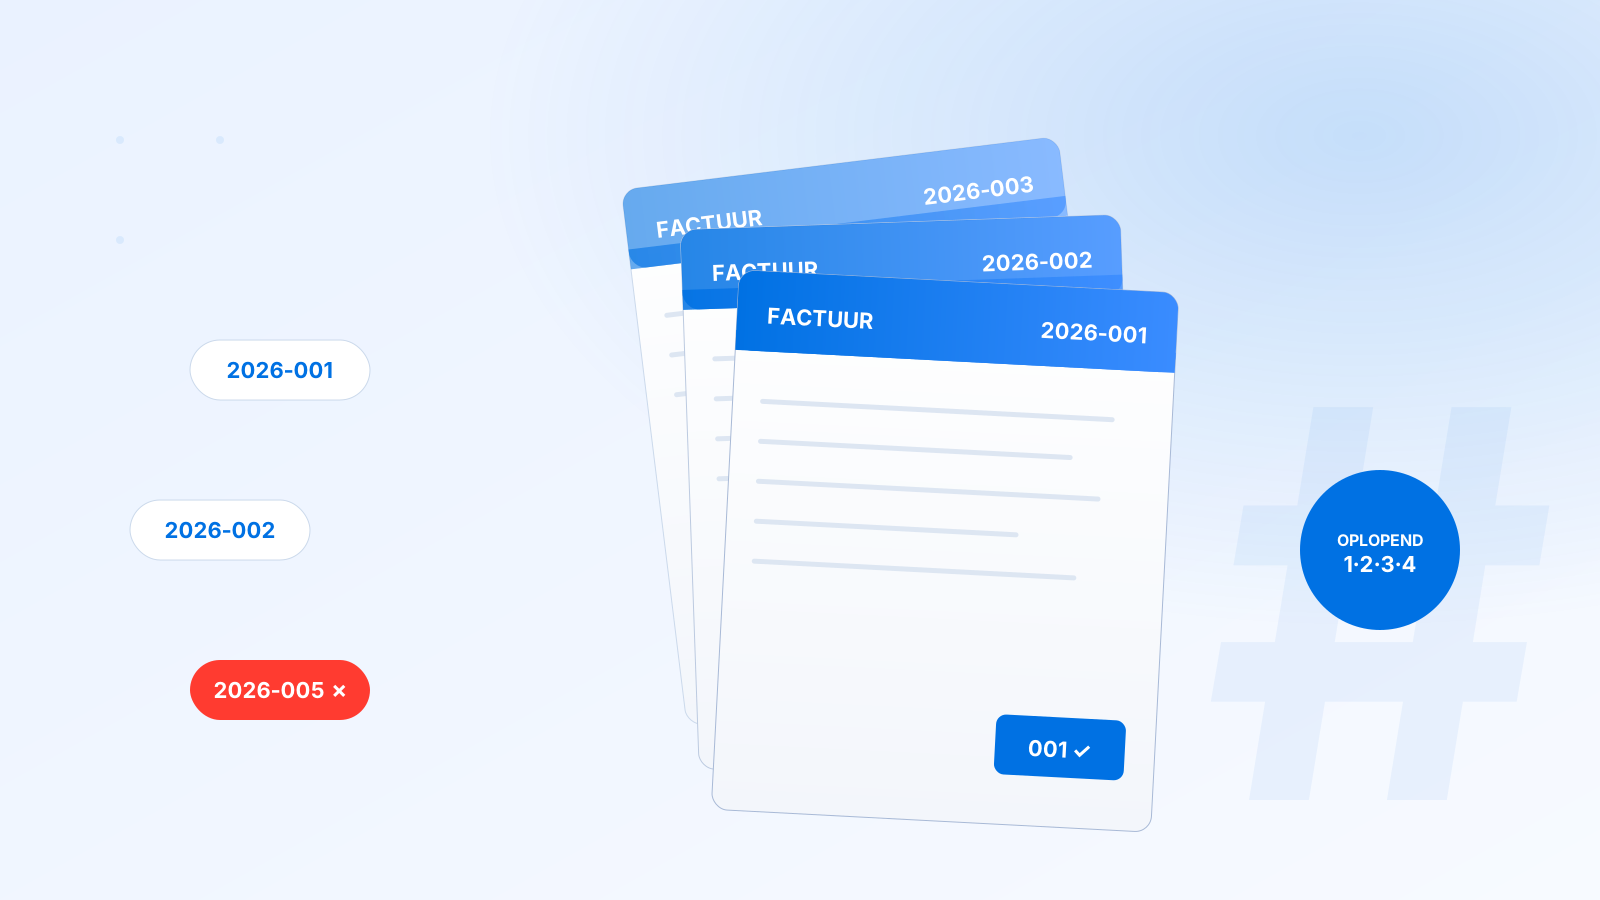
El número de factura parece un detalle administrativo, pero es un dato obligatorio en España. Si falta un número, se repite o las series están mal montadas, la factura no cumple la norma. Estas son las reglas y qué hacer cuando algo sale mal.
Qué dice la norma
La regla está en el artículo 6.1.a) del Real Decreto 1619/2012, el Reglamento por el que se regulan las obligaciones de facturación. Toda factura debe llevar un número y, en su caso, una serie, y la numeración dentro de cada serie debe ser correlativa. En la práctica:
- Correlativa. Cada factura nueva lleva el número siguiente de su serie, sin saltos: 2026-0041, 2026-0042, 2026-0043.
- Única. Dentro de una serie, ningún número puede aparecer dos veces.
- Por serie. Si usas varias series, cada una lleva su propio contador.
El formato es libre: la norma no impone letras, guiones ni número de dígitos. Repasa el resto de datos obligatorios de una factura en nuestra guía.
Cuándo puedes usar varias series y cuándo es obligatorio
Puedes trabajar con series separadas cuando haya razones que lo justifiquen. El propio artículo 6.1.a) cita dos ejemplos: tener varios establecimientos desde los que facturas y realizar operaciones de distinta naturaleza. Por ejemplo, TIENDA-2026-0001 para el local y WEB-2026-0001 para la venta online.
En otros casos la serie separada es obligatoria:
- Facturas rectificativas. Siempre en una serie propia, por ejemplo R-2026-0001. Lo explicamos en nota de crédito o factura rectificativa.
- Facturas expedidas por tu cliente o por un tercero en tu nombre (facturación por el destinatario o por terceros): una serie distinta para cada uno.
- Tres supuestos especiales: facturas que expide el adjudicatario en procedimientos de ejecución forzosa; entregas de plata, platino, paladio, teléfonos móviles, consolas, portátiles y tabletas con inversión del sujeto pasivo; y determinadas operaciones intragrupo del régimen especial del grupo de entidades.
Además, si en un mismo año natural emites facturas simplificadas y facturas completas, cada tipo debe ir en su propia serie (artículo 7.1.a).
Formatos habituales
- 2026-0001. Año y contador, fácil de leer y ordenar.
- F2026-0001. Letra, año y contador; práctico si además usas la serie R para rectificativas.
- 0001, 0002… Contador continuo sin año, válido siempre que no vuelvas a empezar.
¿Puedes empezar de nuevo cada año?
Sí. La Agencia Tributaria describe como práctica habitual cambiar la numeración con el cambio de año, incluyendo el año dentro del propio número. La condición es que el año forme parte del número o de la serie: 2025-0001 y 2026-0001 son números distintos, pero dos facturas «0001» sin año no lo son. Lo que no debes hacer es volver a empezar a mitad de año dentro de la misma serie.
Qué hacer si algo sale mal
Una factura emitida con errores o rechazada
No la borres ni reutilices su número. La AEAT indica que las facturas emitidas, aunque sean erróneas, deben mantenerse con su numeración. La corrección se hace con una factura rectificativa en su serie propia, que identifica la original. También si la operación queda sin efecto y el cliente ya no debe pagarla.
Un salto en la numeración
Si falta un número porque esa factura llegó a emitirse y después se anuló, consérvala con su número junto con el documento que la anula. Si el número se saltó por un fallo y nunca se usó, no renumeres facturas que ya enviaste: anota el motivo del salto para poder explicarlo si Hacienda lo pregunta.
Dos facturas con el mismo número
La segunda factura no cumple el requisito de numeración del artículo 6, y el artículo 15.1 del Reglamento exige una factura rectificativa cuando una factura no cumple alguno de esos requisitos. Corrígela con una rectificativa en tu serie R que la identifique por número, fecha y cliente.
Otros errores frecuentes
- Numerar a mano en una hoja de cálculo, donde es fácil saltarse o repetir un número.
- Emitir facturas de prueba en la serie real: cada número usado cuenta.
- Numerar las rectificativas en la serie normal de ventas.
Por qué importa
Incumplir los requisitos de facturación es una infracción tributaria grave según el artículo 201 de la Ley General Tributaria, con una multa del 1 % del importe de las operaciones afectadas. Con Verifactu, además, cada registro de facturación queda encadenado al anterior y no se puede modificar después. Guarda también las facturas anuladas y las rectificativas durante todo el plazo de conservación.
Cómo te ayuda Invoisio
Invoisio asigna los números de factura automáticamente y de forma correlativa, con tu propio prefijo y número inicial, y un número no puede aparecer dos veces. Las facturas emitidas no se pueden modificar: las correcciones se hacen con un documento aparte, que en Invoisio se llama «nota de crédito», con su propia serie (prefijo C) y con referencia al número de la factura original. Tus datos de empresa los introduces una vez y aparecen en cada factura, y el IVA se calcula automáticamente por línea. Puedes probar Invoisio gratis durante 30 días.
¿Te resultó útil?
¿Listo para facturar fácilmente?
Prueba Invoisio 30 días gratis. Sin tarjeta de crédito.
Empezar gratis