Nota de crédito o factura rectificativa: qué es y cuándo usarla en España
En España la nota de crédito no es una figura legal: para corregir una factura emites una factura rectificativa. Te explicamos la diferencia, los tipos, qué datos lleva y hasta cuándo puedes rectificar.
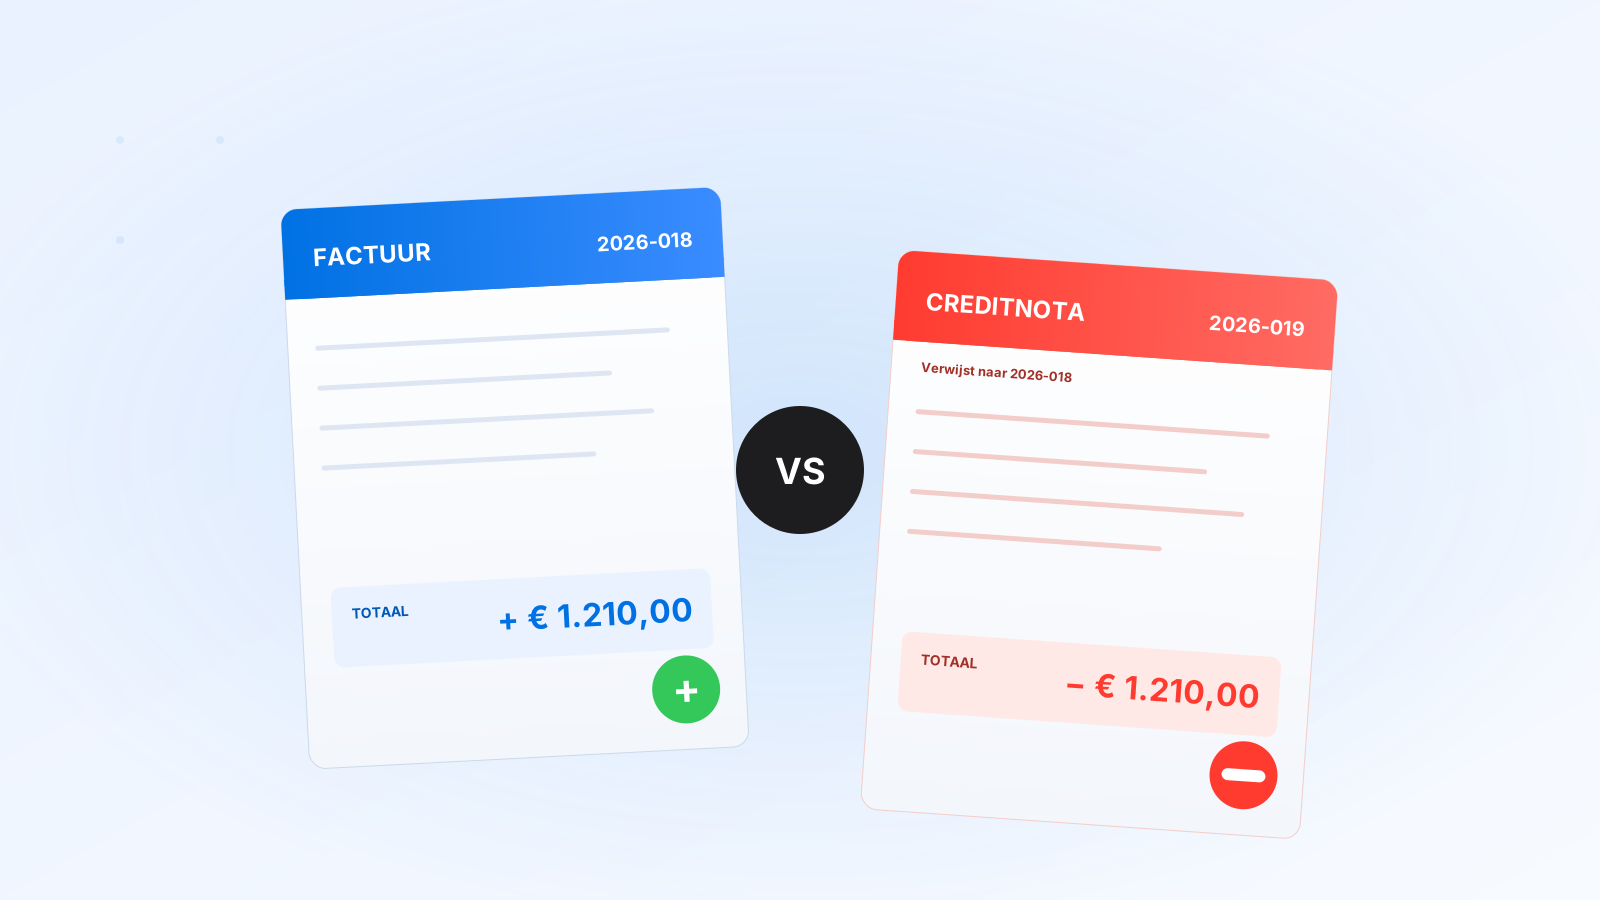
Has enviado una factura y no es correcta: falla el importe, el IVA o los datos del cliente, o la operación se canceló. ¿Nota de crédito o factura rectificativa? En España solo una de las dos está regulada.
¿Es una nota de crédito una factura?
En España, la «nota de crédito» no es una figura legal. Ni la Ley del IVA ni el Reglamento de facturación (Real Decreto 1619/2012) la mencionan. El documento que regula la ley para corregir una factura es la factura rectificativa (artículo 15 del Reglamento). Y la rectificativa sí es una factura: debe cumplir los mismos requisitos que cualquier otra y lleva su propio número.
«Nota de crédito», «nota de abono» o «factura de abono» son nombres comerciales. Si el documento corrige la base imponible o el IVA de una factura, tiene que cumplir los requisitos de una factura rectificativa. La Ley del IVA exige que la rectificación de cuotas se documente en la forma que fija el reglamento (artículo 89.Cuatro).
En otros países es distinto: en Perú, por ejemplo, la nota de crédito es un comprobante regulado con sus propios motivos.
Diferencia entre factura, nota de crédito y factura rectificativa
La factura documenta una operación, como una venta o un servicio. La factura rectificativa corrige una factura ya emitida: identifica la original, va en una serie propia y muestra la rectificación. La nota de crédito es solo un nombre comercial para ese documento de corrección.
Cuándo es obligatoria una factura rectificativa
Según el artículo 15 del Reglamento, debes emitirla cuando:
- La factura original no cumple alguno de los datos obligatorios: por ejemplo, un NIF erróneo o la falta de la mención «inversión del sujeto pasivo» cuando el IVA lo declara tu cliente (más en facturar sin IVA a clientes de la UE).
- Las cuotas de IVA se calcularon mal.
- Cambia la base imponible por una causa del artículo 80 de la Ley del IVA: devolución de envases, descuentos concedidos después de la venta, operaciones que quedan sin efecto, cambios de precio posteriores, concurso de acreedores del cliente o créditos incobrables.
Excepción: si el cliente devuelve mercancías o envases con ocasión de un nuevo suministro al mismo tipo de IVA, puedes restar la devolución en esa nueva factura.
Tipos de factura rectificativa
Por diferencias o por sustitución
El artículo 15.5 permite dos formas. Ejemplo: facturaste 1.000 € más 210 € de IVA y debían ser 800 €.
- Por diferencias: la rectificativa muestra solo lo que cambia, con su signo: −200 € de base y −42 € de IVA.
- Por sustitución: la rectificativa muestra los importes tal y como quedan (800 € y 168 €) e indica también el importe de la rectificación.
Una rectificativa también puede aumentar el importe. Para anular una factura entera, recoge el importe completo en negativo y, si procede, emites después una factura nueva.
Por motivo, en Verifactu
En los sistemas Verifactu, cada rectificativa se registra con un código según el motivo: R1 (error fundado de derecho y causas del artículo 80.Uno, Dos y Seis), R2 (concurso de acreedores), R3 (créditos incobrables), R4 (resto) y R5 (facturas simplificadas), además de S (sustitución) o I (diferencias).
Qué debe contener una factura rectificativa
- Todos los datos obligatorios de una factura (artículo 6, o el 7 si es simplificada).
- Un número de una serie específica para rectificativas, por ejemplo R-2026-0001. Más en numeración de facturas.
- Los datos identificativos de la factura rectificada, como su número y fecha. Un solo documento puede corregir varias facturas si las identifica todas.
- Base imponible, tipo y cuota expresando la rectificación.
El Reglamento no exige un título concreto, pero conviene indicar «Factura rectificativa» y el motivo.
¿Se puede rectificar una factura del mes o del trimestre anterior?
Sí. Emite la rectificativa en cuanto conozcas el error o la causa, siempre que no hayan pasado cuatro años desde el devengo del IVA o desde que se produjo la causa del artículo 80 (artículo 15.3 del Reglamento y artículo 89 de la Ley del IVA). El concurso de acreedores y los impagos tienen plazos y requisitos propios.
En tu declaración de IVA (artículo 89.Cinco):
- Si baja el IVA: lo regularizas en la declaración del periodo en que rectificas (o en las siguientes, hasta un año después) y devuelves al cliente el IVA cobrado de más, o pides la rectificación de la autoliquidación original.
- Si sube el IVA por un error: presentas una declaración rectificativa del periodo original, con recargo e intereses si corresponden. Si la causa es del artículo 80 o un error fundado de derecho, lo incluyes en el periodo en que rectificas.
Errores frecuentes
- Modificar o borrar la factura original. Se conserva con su número; la corrección va en un documento nuevo.
- Numerar la rectificativa en la serie normal de ventas.
- Enviar un «abono» sin los datos de una factura. Si corrige el IVA, debe cumplir los requisitos de una rectificativa.
Cómo te ayuda Invoisio
En Invoisio, una factura emitida no se puede modificar. Para corregirla creas un documento aparte, que en Invoisio se llama «nota de crédito»: recibe su propia serie de numeración (prefijo C), hace referencia al número de la factura original y registra el motivo de la corrección. El IVA se calcula automáticamente por línea. Como la normativa española lo llama factura rectificativa, revisa antes de enviarlo que incluya todos los datos de la lista anterior. Puedes probar Invoisio gratis durante 30 días.
¿Te resultó útil?
¿Listo para facturar fácilmente?
Prueba Invoisio 30 días gratis. Sin tarjeta de crédito.
Empezar gratis