Gutschrift oder Korrekturrechnung? Der Unterschied nach UStG
Im Steuerrecht ist eine Gutschrift eine Rechnung, die dein Kunde für dich ausstellt, keine Rechnung mit Minusbetrag. Wann du eine Gutschrift, eine Stornorechnung oder eine Korrekturrechnung brauchst.
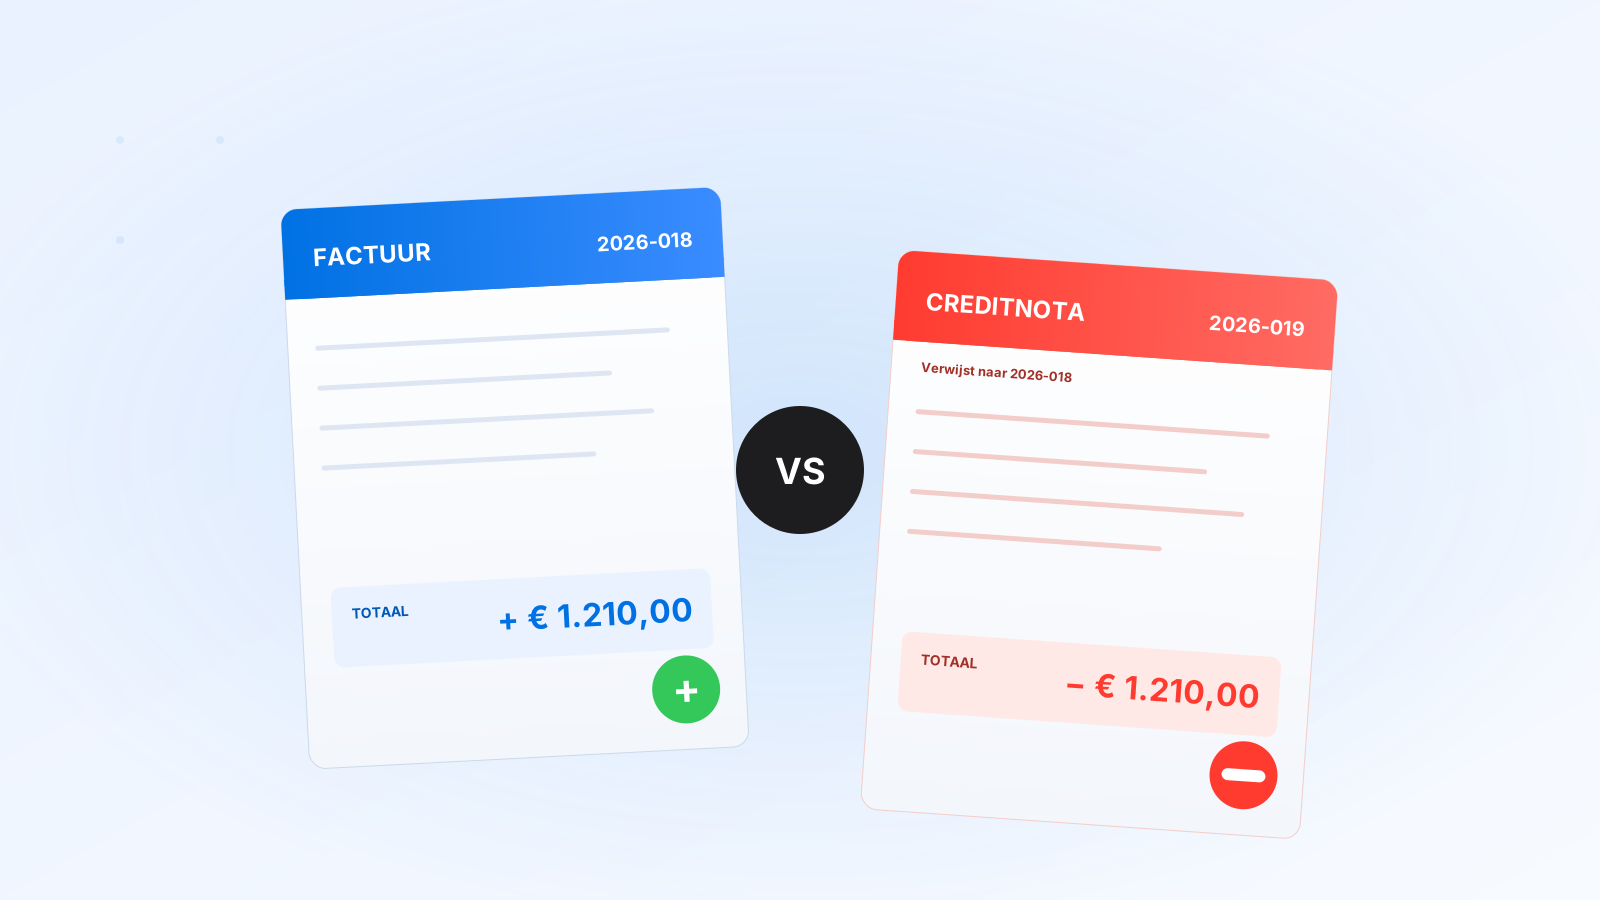
Im Alltag heißt fast jede Rechnung mit Minusbetrag „Gutschrift“. Im Umsatzsteuerrecht ist eine Gutschrift aber etwas anderes: eine Rechnung, die dein Kunde für dich ausstellt. Hier liest du den Unterschied zu Stornorechnung und Korrekturrechnung und wann du welches Dokument brauchst.
Gutschrift im Sinne des UStG: die Rechnung in Form der Gutschrift
Normalerweise schreibt der Leistende die Rechnung. Bei der Gutschrift ist es umgekehrt: Der Leistungsempfänger rechnet über die Leistung ab, die er bekommen hat (§ 14 Abs. 2 Satz 5 UStG). Der Umsatzsteuer-Anwendungserlass nennt das „Rechnung in Form der Gutschrift“ (UStAE 14.3). Ein typisches Beispiel ist die Provisionsabrechnung: Das Unternehmen rechnet die Provision seines Handelsvertreters selbst ab und schickt ihm die Gutschrift.
Dafür gelten feste Regeln:
- Vorherige Vereinbarung: Ihr müsst vor der Abrechnung vereinbart haben, dass der Kunde abrechnet. Eine bestimmte Form ist nicht vorgeschrieben, die Vereinbarung kann sich aus dem Vertrag ergeben oder mündlich getroffen werden (UStAE 14.3 Abs. 2).
- Wer ausstellen darf: ein Leistungsempfänger, der Unternehmer ist, oder eine juristische Person.
- Pflichtangabe „Gutschrift“: Das Wort muss auf dem Dokument stehen (§ 14 Abs. 4 Satz 1 Nr. 10 UStG). Anerkannt werden auch die entsprechenden Begriffe aus anderen EU-Amtssprachen, etwa „Self-billing“ (UStAE 14.5 Abs. 24).
- Alle übrigen Pflichtangaben einer Rechnung, mit der Steuernummer oder USt-IdNr. des leistenden Unternehmers, also des Empfängers der Gutschrift. Die fortlaufende Nummer vergibt der Aussteller der Gutschrift (UStAE 14.5 Abs. 13).
Widerspruch gegen eine Gutschrift
Bekommst du eine Gutschrift, die nicht stimmt, kannst du widersprechen. Dann verliert sie ihre Wirkung als Rechnung (§ 14 Abs. 2 Satz 6 UStG), selbst wenn sie inhaltlich korrekt war. Der Widerspruch wirkt erst in dem Zeitraum, in dem du ihn erklärst, und zwar auch für den Vorsteuerabzug des Ausstellers (UStAE 14.3 Abs. 4). Widersprichst du einem zu hoch ausgewiesenen Steuerbetrag nicht, schuldest du den Mehrbetrag (UStAE 14c.1 Abs. 3).
Stornorechnung und Korrekturrechnung: Korrekturen kommen von dir
Was im Geschäftsalltag oft „Gutschrift“ heißt, ist meist etwas anderes: Du hast selbst eine Rechnung geschrieben und willst sie ganz oder teilweise korrigieren. Der UStAE stellt klar, dass die „im allgemeinen Sprachgebrauch ebenso bezeichnete Stornierung oder Korrektur der ursprünglichen Rechnung“ keine Gutschrift ist (UStAE 14.3 Abs. 2). Man spricht auch von einer kaufmännischen Gutschrift. Für Korrekturen hast du zwei Wege:
- Stornorechnung: Sie hebt die ursprüngliche Rechnung vollständig auf, mit denselben Positionen als Minusbeträgen und einem Verweis auf die ursprüngliche Rechnungsnummer. Danach stellst du bei Bedarf eine neue, korrekte Rechnung mit neuer Nummer aus.
- Korrekturrechnung (Rechnungsberichtigung): Fehlt eine Pflichtangabe oder ist eine Angabe falsch, berichtigst du nur diese Angaben. Das geht mit einem Dokument, das sich spezifisch und eindeutig auf die Rechnung bezieht (§ 31 Abs. 5 UStDV). In der Regel reicht dafür die Nummer der ursprünglichen Rechnung, eine neue Rechnungsnummer ist nicht nötig (UStAE 14.11 Abs. 1).
Berichtigen darf nur, wer die Rechnung ausgestellt hat (UStAE 14.11 Abs. 2). Die ursprüngliche Rechnung löschst oder überschreibst du nie, denn Aufzeichnungen dürfen nicht so verändert werden, dass der ursprüngliche Inhalt nicht mehr feststellbar ist (§ 146 Abs. 4 AO). Original und Korrektur bewahrst du beide auf, siehe Aufbewahrungspflicht für Rechnungen. Bist du zur E-Rechnung verpflichtet, muss auch die Berichtigung als E-Rechnung erfolgen (UStAE 14.11 Abs. 1). Mehr dazu in E-Rechnungspflicht und PEPPOL.
Darf auf der Stornorechnung „Gutschrift“ stehen?
Das Bundesfinanzministerium hat das geklärt (BMF-Schreiben vom 25.10.2013, heute UStAE 14c.1 Abs. 3): Steht „Gutschrift“ auf einem Dokument, das keine Gutschrift im umsatzsteuerlichen Sinn ist, führt allein diese Bezeichnung nicht zu einer zusätzlichen Steuerschuld nach § 14c UStG. Verboten ist es also nicht. Klarer ist es trotzdem, Korrekturen „Stornorechnung“ oder „Rechnungskorrektur“ zu nennen und „Gutschrift“ nur für echte Gutschriften zu verwenden.
Wann nimmst du was?
- Dein Kunde rechnet für dich ab, etwa Provisionen, und ihr habt das vorher vereinbart: Gutschrift.
- Formfehler wie eine falsche Anschrift oder ein fehlendes Leistungsdatum: Korrekturrechnung, die nur diese Angaben berichtigt.
- Falscher Betrag, falscher Steuersatz oder die Rechnung soll ganz weg: Stornorechnung und danach eine neue, korrekte Rechnung.
- Nachträglicher Rabatt, Skonto oder Rückgabe: Eine Rechnungsberichtigung ist umsatzsteuerlich nicht erforderlich (UStAE 14.11 Abs. 4), ein Korrekturbeleg hilft aber deinem Kunden und deiner Buchhaltung.
Was das für die Umsatzsteuer bedeutet
- Rabatt, Rückgabe oder rückgängig gemachte Leistung: Du berichtigst die Umsatzsteuer für den Zeitraum, in dem sich die Bemessungsgrundlage geändert hat, nicht rückwirkend im Zeitraum der ursprünglichen Rechnung (§ 17 UStG).
- Zu hoch ausgewiesene Steuer: Den Mehrbetrag schuldest du, bis du ihn gegenüber dem Kunden berichtigst (§ 14c Abs. 1 UStG). Die Korrektur gilt für den Zeitraum, in dem der Kunde die berichtigte Rechnung erhält. Hat er schon bezahlt, erst nach der Erstattung an ihn (UStAE 14c.1 Abs. 5).
- Zweite Rechnung ohne Storno: Stellst du für dieselbe Leistung eine neue Rechnung aus, ohne die alte zu stornieren, schuldest du die Steuer aus beiden Rechnungen (UStAE 14c.1 Abs. 4).
Wie du Nummern für Rechnungen und Stornorechnungen sauber aufbaust, liest du in unserem Beitrag zur Rechnungsnummerierung.
Wie Invoisio dabei hilft
In Invoisio lassen sich ausgestellte Rechnungen nachträglich nicht mehr ändern. Korrekturen machst du mit einem Korrekturbeleg (Stornorechnung). Er bekommt einen eigenen Nummernkreis mit dem Präfix C, verweist auf die ursprüngliche Rechnungsnummer und hält den Grund der Korrektur fest. Rechnungsnummern vergibt Invoisio automatisch und fortlaufend mit deinem eigenen Präfix und deiner Startnummer, keine Nummer kann doppelt vorkommen. Die Umsatzsteuer wird pro Zeile automatisch berechnet.
Du kannst Invoisio 30 Tage kostenlos testen.
War das hilfreich?
Bereit zum einfachen Rechnen?
Teste Invoisio 30 Tage kostenlos. Keine Kreditkarte nötig.
Kostenlos starten