Pflichtangaben auf Rechnungen in Deutschland: Checkliste mit GmbH-Angaben
Was muss auf eine Rechnung? Alle Pflichtangaben nach § 14 UStG, die Zusatzangaben für eine GmbH, die Kleinbetragsrechnung bis 250 € und die häufigsten Fehler.
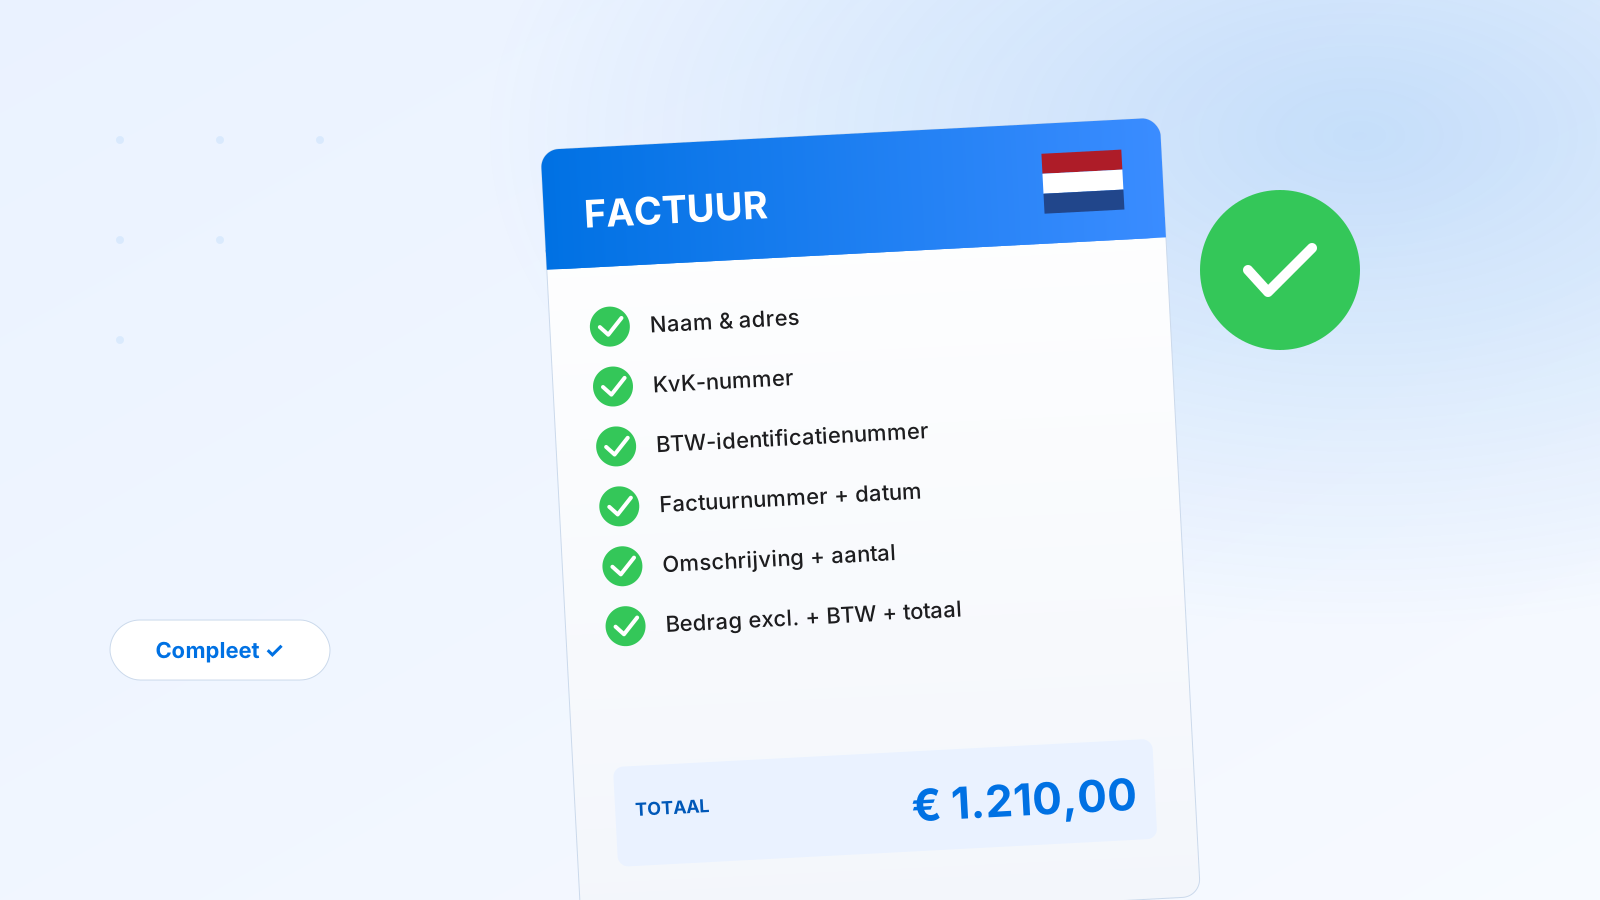
Fehlt auf einer Rechnung eine Pflichtangabe, hat dein Kunde ein Problem: Ohne ordnungsgemäße Rechnung kann er die Vorsteuer nicht abziehen. Und bei einer Betriebsprüfung fällt die unvollständige Rechnung auf dich zurück. Hier findest du alle Pflichtangaben nach dem Umsatzsteuergesetz, was eine GmbH zusätzlich angeben muss, wann eine Kleinbetragsrechnung reicht und die häufigsten Fehler.
Die Pflichtangaben nach § 14 Abs. 4 UStG
Für jede Rechnung über 250 € (brutto) gilt: Diese Angaben müssen drauf.
- Vollständiger Name und Anschrift von dir und von deinem Kunden. Beim Kunden genügt auch ein Postfach oder eine Großkundenadresse.
- Steuernummer oder USt-IdNr. Eine von beiden reicht. Viele nehmen die USt-IdNr., damit die Steuernummer nicht auf jeder Rechnung steht.
- Ausstellungsdatum der Rechnung.
- Fortlaufende Rechnungsnummer, einmalig vergeben, mit einer oder mehreren Nummernreihen. Mehr dazu in unserem Artikel Rechnungsnummerierung: Regeln, Aufbau und häufige Fehler.
- Menge und Art der gelieferten Waren oder Umfang und Art der Leistung. Konkret, also nicht „Dienstleistungen Januar“.
- Zeitpunkt der Lieferung oder Leistung, auch wenn er mit dem Rechnungsdatum übereinstimmt. Dann reicht ein Satz wie „Leistungsdatum entspricht Rechnungsdatum“.
- Entgelt, aufgeschlüsselt nach Steuersätzen, plus jede im Voraus vereinbarte Minderung wie Skonto, sofern sie nicht schon im Entgelt steckt.
- Steuersatz und Steuerbetrag, oder bei einer Steuerbefreiung ein Hinweis darauf.
Zusätzlich in bestimmten Fällen
- Reverse Charge: der Vermerk „Steuerschuldnerschaft des Leistungsempfängers“. Bei Leistungen an Unternehmen in anderen EU-Ländern stehen außerdem deine USt-IdNr. und die deines Kunden auf der Rechnung. Mehr in Reverse Charge USt.: Rechnungsstellung an EU-Kunden.
- Kleinunternehmer: ein Hinweis auf die Steuerbefreiung nach § 19 UStG. Umsatzsteuer weist du nicht aus. Mehr in Kleinunternehmerregelung 2026.
- Gutschrift: Rechnet dein Kunde für dich ab, muss das Wort „Gutschrift“ auf dem Dokument stehen. Mehr in Gutschrift versus Korrekturrechnung.
- Bauleistungen an Privatkunden: Bei Leistungen im Zusammenhang mit einem Grundstück gehört ein Hinweis auf die Rechnung, dass der Kunde sie zwei Jahre aufbewahren muss.
Was eine GmbH zusätzlich angeben muss
Rechnungen zählen zu den Geschäftsbriefen. Für eine GmbH schreibt § 35a GmbHG deshalb zusätzlich vor:
- die Rechtsform und den Sitz der Gesellschaft, also zum Beispiel „Muster GmbH, Sitz Köln“,
- das Registergericht und die Handelsregisternummer (HRB),
- alle Geschäftsführer mit Nachnamen und mindestens einem ausgeschriebenen Vornamen,
- den Vorsitzenden des Aufsichtsrats, falls es einen gibt.
Für eingetragene Kaufleute, OHG und KG gelten ähnliche Regeln aus dem Handelsgesetzbuch (§§ 37a und 125a HGB). Fehlen die Angaben, kann das Registergericht ein Zwangsgeld festsetzen. Am einfachsten stehen sie in der Fußzeile jeder Rechnung.
Kleinbetragsrechnung bis 250 €
Liegt der Bruttobetrag bei höchstens 250 €, darfst du eine vereinfachte Rechnung ausstellen (§ 33 UStDV), auch an Geschäftskunden. Dann reichen:
- dein vollständiger Name und deine Anschrift,
- das Ausstellungsdatum,
- Menge und Art der Lieferung oder Umfang und Art der Leistung,
- der Bruttobetrag und der Steuersatz, oder ein Hinweis auf die Steuerbefreiung.
Kundendaten, Rechnungsnummer und Steuernummer brauchst du dann nicht. Für Reverse-Charge-Leistungen und innergemeinschaftliche Lieferungen gilt die Vereinfachung nicht.
E-Rechnung: was sich ändert
Seit dem 1. Januar 2025 muss jedes Unternehmen in Deutschland E-Rechnungen empfangen können. Ausstellen musst du sie für inländische B2B-Umsätze ab dem 1. Januar 2027, wenn dein Gesamtumsatz im Vorjahr über 800.000 € lag, und ab dem 1. Januar 2028 in jedem Fall. Kleinbetragsrechnungen bis 250 € sind ausgenommen. Mehr in unserem Artikel zur E-Rechnungspflicht in Deutschland.
Die häufigsten Fehler
- Kein Leistungsdatum. Auch wenn Leistung und Rechnung am selben Tag sind, gehört das Datum oder der passende Hinweis auf die Rechnung.
- Vage Leistungsbeschreibung. „Beratung“ reicht nicht. Besser: „Webdesign, 12 Stunden à 75 €, Januar 2026“.
- Keine Umsatzsteuer und kein Grund dafür. Wer 0 % berechnet, muss sagen warum: Steuerbefreiung, Kleinunternehmer oder Reverse Charge.
- Doppelte Rechnungsnummer. Jede Nummer darf nur einmal vorkommen. Eine Lücke in der Reihe ist kein Fehler, solange du sie erklären kannst.
- GmbH-Angaben fehlen. Registergericht, HRB-Nummer und Geschäftsführer werden in der Fußzeile oft vergessen.
Wie Invoisio dabei hilft
Du schreibst nur ab und zu eine Rechnung? Mit unserem kostenlosen Rechnungsgenerator erstellst du ohne Konto eine Rechnung mit allen Pflichtangaben als PDF.
In Invoisio hinterlegst du deine Firmendaten einmal, danach stehen sie auf jeder Rechnung. Rechnungsnummern werden automatisch fortlaufend vergeben, mit eigenem Präfix und eigener Startnummer, und keine Nummer kommt doppelt vor. Die Umsatzsteuer wird pro Position automatisch berechnet. Hinweise wie „Steuerschuldnerschaft des Leistungsempfängers“ trägst du im Notizfeld ein. Du kannst Invoisio 30 Tage kostenlos testen.
War das hilfreich?
Bereit zum einfachen Rechnen?
Teste Invoisio 30 Tage kostenlos. Keine Kreditkarte nötig.
Kostenlos starten